Regimewechsel statt Panikreaktion: Frankreichs Staatsanleihen unter Druck
Aufruhr auf den Straßen, fragile Haushaltspläne und die Furcht vor einer Stichwahl der extremen politischen Ränder: Frankreichs Staatsanleihen geraten ein halbes Jahr vor den Wahlen massiv unter Druck. Die jüngsten Verwerfungen am Markt sind dabei keine bloße Panikreaktion, sondern markieren einen echten Regimewechsel.
Landesweite Straßenproteste machen ein halbes Jahr vor den französischen Präsidentschaftswahlen 2027 die tiefe Zerrissenheit des Landes sichtbar: Zwischen schwindendem gesellschaftlichem Zusammenhalt und drängender Konsolidierung klafft eine frappierende Lücke. Die Rufe nach Entlastung bei den Lebenshaltungskosten prallen auf die harte Realität: Die vom Markt abgestrafte Fiskalpolitik trifft auf eine politische Fragmentierung, die den Handlungsspielraum der Regierung einengt.
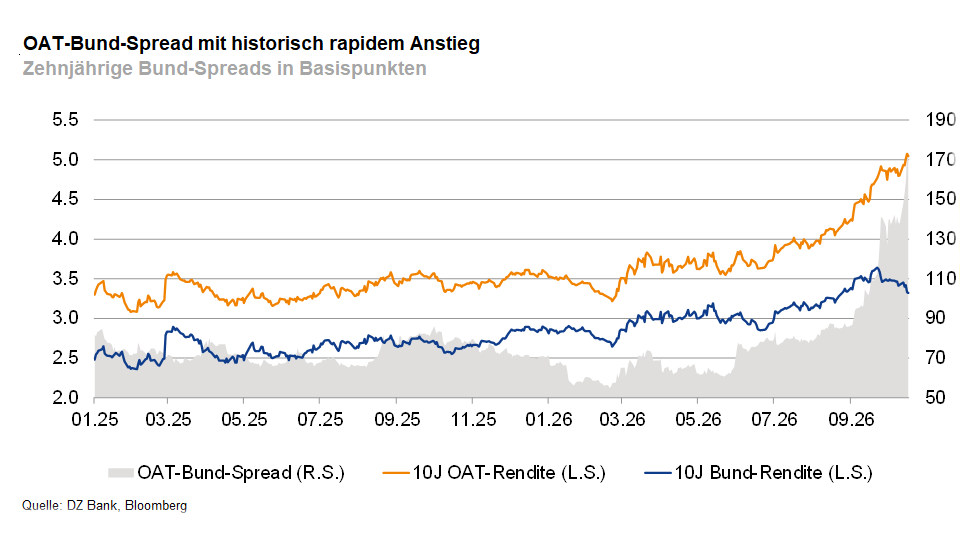
Sparen ist jedoch unumgänglich: Frankreich blickt auf eine Schuldenquote von knapp 120 Prozent des BIP, während das Haushaltsdefizit 2026 bei 5,4 Prozent verharrt. Die Zeit geräuschloser Refinanzierung ist vorbei. Der Rentenmarkt straft die Schieflage mit der schwersten Neubewertung seit der Eurokrise ab. Die Rendite zehnjähriger OATs durchbrach die psychologische Signalmarke von 5 Prozent, der Risikoaufschlag zu Bundesanleihen sprang auf rund 170 Basispunkte. Zwar plant Paris für 2027 Einsparungen von über 40 Milliarden Euro, um das Defizit auf 5 Prozent zu drücken, doch die Umsetzung steht auf wackligem Fundament.
Denn genau hier schlagen die verhärteten politischen Fronten voll durch. Da im Parlament eine reguläre Mehrheit für den Haushalt fehlt, droht wie schon beim letzten Haushalt der Rückgriff auf das Verfassungsverfahren nach Artikel 49.3 am Parlament vorbei. Mit Blick auf den Urnengang im Frühjahr wächst zudem die Furcht vor einer Stichwahl der extremen Ränder zwischen Marine Le Pen (Rassemblement National) und Jean-Luc Mélenchon (La France Insoumise) – ein Duell ohne fiskalisch orthodoxe Option, das sich inzwischen zum Hauptszenario entwickelt hat. Für Investoren bedeutet dies anhaltenden Stress: Die Volatilität an Frankreichs Rentenmarkt bleibt hoch. Bis zur Wahl 2027 dürften die Spreads auf erhöhtem Niveau verharren, maßgeblich getrieben von der Haushaltskrise, dem Wahlkampfverlauf, der Kommunikation der EZB sowie einem weiterhin intakten Primärmarktzugang Frankreichs.
-- Nicola Rebmann


Kategorien
- Aktienmärkte (145)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (93)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (120)
- Rohstoffmärkte (59)
- Sonstige Länder (57)
- USA (117)