EZB-Preview: Zinsschritt in der Pipeline - aber nicht im Oktober
Die Währungshüter signalisieren ihre grundsätzliche Bereitschaft für eine weitere Zinsanhebung. Diese dürfte aber erst im Dezember erfolgen.
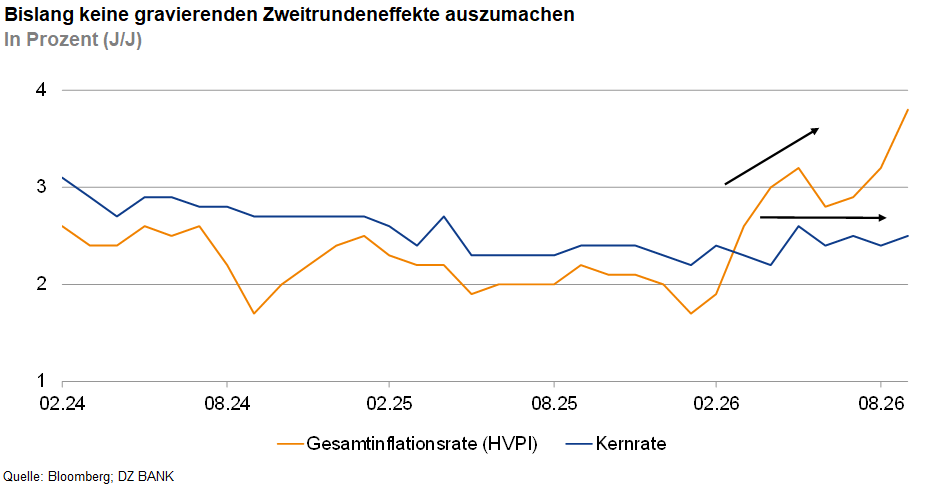
Im Mittleren Osten sind die Fronten weiterhin verhärtet. Obwohl beide Kriegsparteien unter erheblichem Druck (Wahlumfragen vs. Rohöleinnahmen) stehen, sind derzeit sowohl aufseiten der Vereinigten Staaten als auch des Irans keine Bestrebungen auszumachen, eine diplomatische Lösung des Konflikts herbeizuführen. Vor diesem Hintergrund verharren die Energiepreise auf hohem Niveau. Die Teuerungsrate kletterte in den vergangenen Monaten unaufhaltsam nach oben und erreichte zuletzt ein Niveau von 3,8% (J/J). Doch der Höhepunkt dieser Entwicklung ist damit wohl noch nicht erreicht; vielmehr dürfte die Inflationsrate in den kommenden Monaten die Schwelle von 4,0% überspringen. Wir gehen fest davon aus, dass die europäischen Währungshüter ein weiteres Mal an der Zinsschraube drehen und den Einlagesatz um 25 Basispunkte auf 2,75% anheben werden. Dieser Erhöhungsschritt dürfte allerdings nicht zur anstehenden Oktober-Sitzung erfolgen. Wir rechnen stattdessen erst für die darauffolgende Sitzung im Dezember mit diesem Schritt. Die Notenbank bliebe damit ihrem im Juni etablierten Rhythmus treu, geldpolitische Anpassungen vorzugsweise auf denjenigen Sitzungen zu beschließen, auf denen auch die aktualisierten Konjunktur- und Inflationsprognosen präsentiert werden. Angesichts einer absehbaren Aufwärtsrevision des Inflationsausblicks dürfte der nächste Straffungsschritt aus Sicht der EZB-Führung gerechtfertigt sein.
Seitens der EZB-Führung wird der zunehmende Renditedruck auf französische Staatspapiere derzeit nicht mit übermäßiger Sorge kommentiert. Aus EZB-Kreisen verlautete lediglich die allgemeine Empfehlung, dass die Mitgliedstaaten der Eurozone ihre Haushaltskonsolidierung forcieren sollten. In diesem Kontext betonte der finnische Notenbank-Gouverneur Rehn, dass mit Blick auf Frankreich derzeit vor allem länderspezifische Faktoren die Dynamik am Rentenmarkt bestimmen. Grundsätzlich ist festzuhalten, dass ein moderater Zinsanstieg eine disziplinierende Wirkung auf die nationale Fiskalpolitik entfalten sollte. Daher kann es nicht im Interesse des Eurosystems liegen, jeglichem Renditeanstieg Einhalt zu gebieten. Gleichwohl müssen die Notenbank-Oberen die Entwicklungen im Blick behalten, sollte sich die Renditeaufwärtsbewegung nicht mehr im Einklang mit den makroökonomischen Fundamentaldaten bewegen. Auch wenn marktseitig bereits über eine Aktivierung des Transmission Protection Instrument (TPI) spekuliert wird, erscheint dies aus unserer Sicht derzeit noch nicht geboten. Bevor das TPI aktiviert wird, dürfte die EZB zunächst versuchen, verbal beruhigend auf die Märkte einzuwirken. Sollte dies keine ausreichende Marktberuhigung erzielen, könnte die EZB auch erwägen, das Abschmelzen ihrer Anleiheportfolios (APP / PEPP) zu drosseln, indem sie Tilgungsbeträge fälliger Wertpapiere wieder reinvestiert.
- Christian Reicherter


Kategorien
- Aktienmärkte (145)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (93)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (120)
- Rohstoffmärkte (59)
- Sonstige Länder (57)
- USA (117)