Fed-Preview: Pause mit hawkishem Unterton
Für die FOMC-Sitzung am 27./28. Oktober erwarten wir unveränderte Leitzinsen bei 3,75 bis 4,00%. Allerdings dürfte sich das FOMC die Tür für eine Zinserhöhung im Dezember weit offen halten.
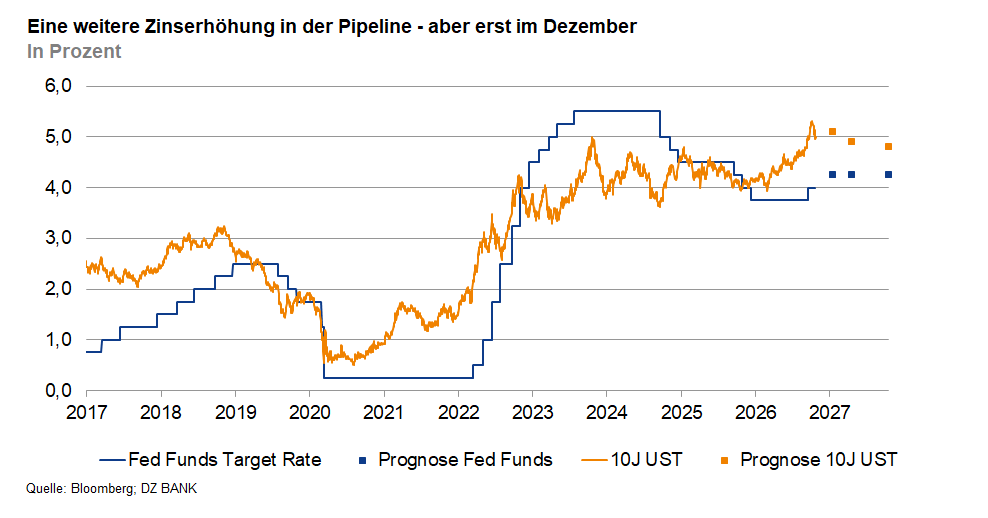
Auf der kommenden FOMC-Sitzung am 27./28. Oktober erwarten wir unveränderte US-Leitzinsen. Die Zielspanne der Fed Funds Rate sollte damit bei 3,75 bis 4,00% bleiben. Im September hatte der Offenmarktausschuss die Zinsen einstimmig um 25 Bp. angehoben – die erste Straffung seit 2023 und damit eine Kehrtwende nach den drei Senkungen Ende 2025. Die zentrale Frage lautet nun, ob die Fed unmittelbar nachlegt oder zunächst die Wirkungen dieses Kurswechsels abwartet. Aus unserer Sicht spricht die Gemengelage deutlich für eine Pause, ohne dass damit bereits das Ende des restriktiveren Zyklus besiegelt wäre.
Die Ausgangslage bleibt widersprüchlich: Auf der einen Seite verharrt die Inflation deutlich oberhalb des 2%-Ziels. Die Verbraucherpreise lagen im September 3,7% über dem Vorjahr. Hinzu kommt der jüngste, erneute Anstieg des Rohölpreises (WTI) über die Marke von 100 USD/Barrel. Auf der anderen Seite sendet der Arbeitsmarkt inzwischen gemischte Signale. Die Beschäftigung außerhalb der Landwirtschaft nahm im September lediglich um 29.000 Stellen zu, während die Arbeitslosenquote auf 4,2% stieg. Das von uns erwartete reale BIP-Wachstum von +3,2% Q/Q (annualisiert) im dritten Quartal spricht zwar nicht gerade für eine konjunkturelle Schwächephase. Der schwache Stellenaufbau erschwert es den Befürwortern einer weiteren sofortigen Zinserhöhung jedoch, den Handlungsdruck zu erhöhen. Hinzu kommt, dass der Anstieg der langfristigen Renditen – zehnjährige US-Treasuries rentierten zuletzt in der Spitze bei 5,35% – die Finanzierungsbedingungen bereits unabhängig von tatsächlichen Zinserhöhungen der Fed verschärft hat.
Die Kommunikation der Notenbankvertreter lässt den restriktiven Bias dennoch klar erkennen. Der Dot Plot vom September erwartet für Ende 2026 im Median eine Fed Funds Rate von 4,125%; 16 von 18 Mitgliedern rechnen mindestens mit einer weiteren Anhebung, vier sogar mit zwei zusätzlichen Schritten (also auch einer Zinserhöhung im Oktober). Über den Zeitpunkt bestand zuletzt jedoch weniger Einigkeit. Entscheidend ist, dass Fed-Chef Warsh seine letzte öffentliche Gelegenheit (IWF-Jahrestreffen in Bangkok am 16.10.) vor der Blackout-Periode nicht nutzte, um eine Zinserhöhung im Oktober vorzubereiten. Marktseitig liegt die Wahrscheinlichkeit für eine Zinserhöhung auf der kommenden Sitzung bei weniger als zehn Prozent. Wir teilen diese Einschätzung und erwarten eine Pause mit hawkishem Begleittext. Zudem dürften das Falkenlager (Hammack, Logan, Kashkari) gegen das Pausieren votieren und bereits jetzt eine Zinserhöhung fordern. Das geldpolitische Statement dürfte bekräftigen, dass eine zusätzliche Straffung angemessen sein könnte. Auf der Pressekonferenz wird es vor allem darum gehen, ob Warsh angesichts der schwächeren Beschäftigungsentwicklung und der bereits strafferen Finanzierungsbedingungen seine Entschlossenheit relativiert. Angesichts der geringen Begeisterung des Fed-Vorsitzenden für Forward Guidance dürfte er sich alle Optionen offenhalten – damit dürften die hohen Erwartungen an eine Zinserhöhung im Dezember auch nach der anstehenden FOMC-Sitzung Bestand haben.
-- Christian Lenk


Kategorien
- Aktienmärkte (145)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (93)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (120)
- Rohstoffmärkte (59)
- Sonstige Länder (57)
- USA (117)