Prognoserevision: Erhöhte Ölpreise sind die neue Realität
Obwohl sich die Versorgungslage am Rohölmarkt durch alternative Transportwege zuletzt spürbar verbessert hat, bleibt das Preisniveau hoch. Ausschlaggebend sind hohe Risikoprämien und Transportkosten. Erst mittelfristig dürfte sich der Markt leicht entspannen.
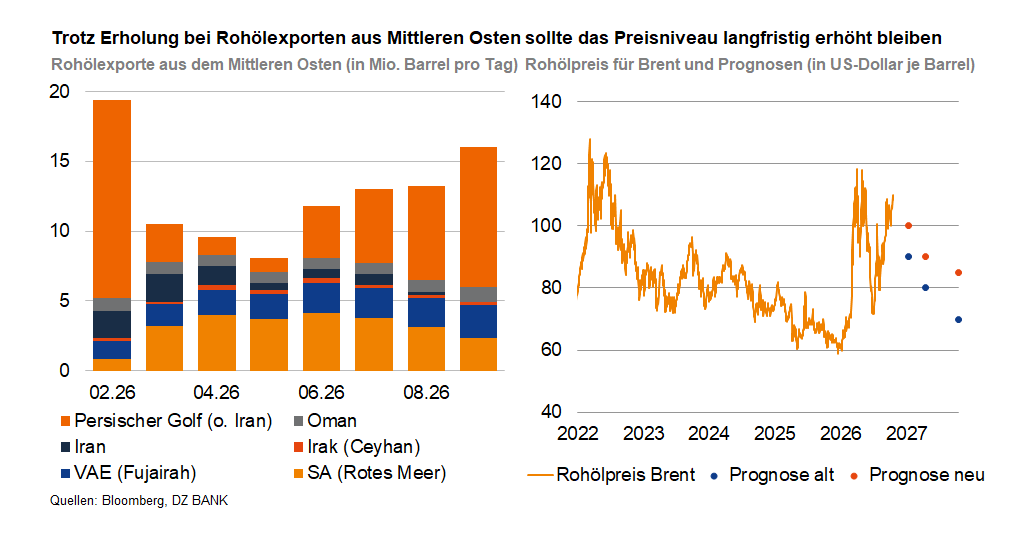
Am Rohölmarkt hat sich die Versorgungslage zuletzt spürbar verbessert. Dank der stärkeren Nutzung alternativer Transportmethoden wie Pipelines und Schiff-zu-Schiff-Transfers erreichen die Rohölexporte aus dem Mittleren Osten Schätzungen zufolge inzwischen wieder bis zu 80% des Vorkriegsniveaus. Das Risiko einer globalen Unterversorgung wurde dadurch spürbar begrenzt.
Von einer nachhaltigen Entspannung fehlt bei den Rohölnotierungen dennoch jede Spur. Der Terminkontrakt der Nordseesorte Brent zur Lieferung im Dezember notiert weiterhin bei rund 110 US-Dollar je Barrel, während unmittelbar verfügbares Rohöl mit einem kräftigen Preisaufschlag bei etwa 120 US-Dollar gehandelt wird.
Der Hintergrund dieser auf den ersten Blick widersprüchlichen Beobachtung liegt in den höheren Kosten, die mit der Umgehung der üblichen Transportwege einhergehen. Die neuen Transportwege sind nicht nur länger, sondern auch kostspieliger und störungsanfälliger als eine ungehinderte Passage durch die Straße von Hormus. Zusätzlichen Rückenwind liefern auch die anhaltenden geopolitischen Risikoprämien.
Ausblick: Preisniveau bleibt vorerst erhöht
Mit Blick auf die kommenden Monate ist keine nachhaltige Beruhigung der Konfliktherde absehbar. Auch die anhaltenden Militärschläge auf Ziele in der Region dürften nicht abnehmen und die Transportlage angespannt halten. Daher gehen wir davon aus, dass die Risikoprämie marktseitig eingepreist bleibt und der Ölpreis auf absehbare Zeit um die Marke von 100 US-Dollar je Barrel pendelt – einschließlich temporärer Ausschläge nach oben und unten.
Mittelfristig sollte sich die Versorgung schrittweise stabilisieren, und eine zunehmende Gewöhnung an die veränderten Handelswege, effizientere Transportprozesse sowie eine nachlassende geopolitische Risikoprämie dürften den Preisdruck etwas lindern. Zugleich sollte das höhere Preisniveau Anreize für zusätzliche Produktion schaffen. Auf Sicht von sechs Monaten dürfte der Preis des schwarzen Goldes auf 90 US-Dollar und langfristig auf 85 US-Dollar je Barrel moderat zurückgehen.
-- Linda Yu


Kategorien
- Aktienmärkte (145)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (91)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (120)
- Rohstoffmärkte (58)
- Sonstige Länder (57)
- USA (116)