Prognoseupdate: Gold hat Comeback-Qualitäten
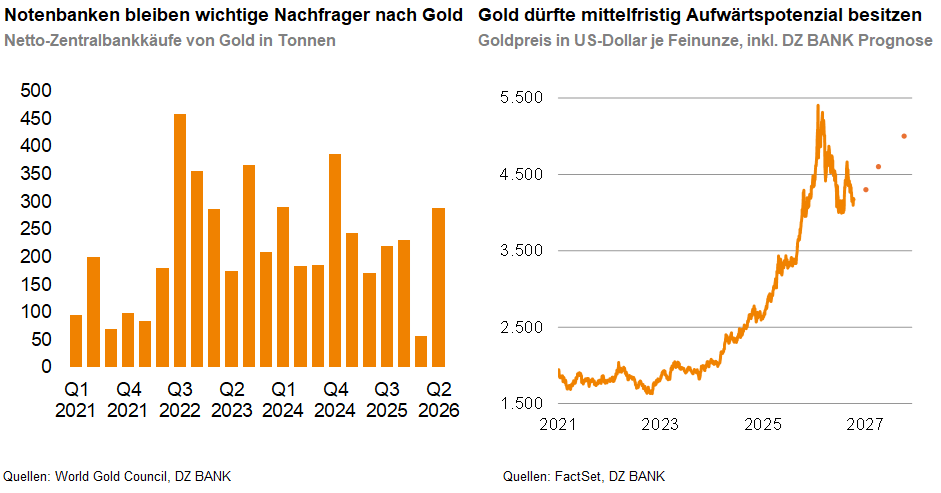
Zunehmende US-Leitzinserhöhungserwartungen haben Gold belastet. Der Goldpreis dürfte nach einem finalen US-Zinserhöhungsschritt gegen Ende 2026 aufatmen. Auf Jahressicht sprechen auch die Zentralbankkäufe für einen Anstieg auf 5.000 US-Dollar.
„Wie gewonnen – so zerronnen“, so könnte man die Achterbahnfahrt des Goldpreises in den letzten zwei Monaten beschreiben. Vor allem zunehmende US-Leitzinserhöhungserwartungen haben Gold zuletzt das Leben schwer gemacht.
Zwar kann der Gegenwind von der US-Zinsseite in den nächsten Wochen zunächst noch anhalten, zum Jahresende 2026 sollte der Goldpreis aber etwas zulegen und zu rund 4.300 US-Dollar notieren. Der Grund: Die Fed dürfte auf ihrer Sitzung im Dezember unseres Erachtens den Leitzins zum zweiten und vorerst letzten Mal anheben. Aktuell vorherrschende Markterwartungen, die für 2027 noch zwei weitere Zinserhöhungen unterstellen, würden damit enttäuscht.
Im Laufe des ersten Halbjahres 2027 sollten sich im Umfeld moderat niedrigerer Rohölpreise nach und nach geringere US-Inflationsraten einstellen, sodass der Aufwärtsdruck auf die (US-)Staatsanleihe-renditen sinken und der Goldpreis wieder Kurs auf die Marke von 4.600 US-Dollar nehmen kann. Doch nicht nur Zinsargumente, sondern auch strukturelle Faktoren sprechen für einen steigenden Goldpreis: Die Nachfrage der Zentralbanken nach Gold sollte hoch bleiben. Denn vor allem die Notenbanken in den Schwellenländern verfolgen eine langfristige Strategie, ihre Abhängigkeit von westlichen Finanzsystemen insbesondere vom US-Dollar zu reduzieren. Gold besitzt einen entscheidenden Vorteil: Anders als Staatsanleihen oder Bankguthaben stellt es keine Forderung gegenüber einem anderen Staat dar und kann deshalb nicht auf dieselbe Weise eingefroren werden.
Ergänzt durch einen etwas schwächeren US-Dollar hat das gelbe Edelmetall unseres Erachtens auf Jahressicht das Potenzial, wieder in den Bereich um 5.000 US-Dollar vorzudringen. Rückenwind könnte dabei auch eine anhaltende Debatte um rekordhohe US-Staatschulden liefern.
-- Christoph Müller


Kategorien
- Aktienmärkte (143)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (91)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (120)
- Rohstoffmärkte (58)
- Sonstige Länder (57)
- USA (116)