Jüngste KI-Sorgen eher Korrektur als Zyklusende
Die aktuelle Korrektur bei Halbleiter- und einigen KI-Aktien ist eine selektive Neubewertung, bislang kein Signal für ein Zyklusende. Entscheidend wird sein, ob die Aussicht auf langfristig höhere Gewinne durch KI-Investitionen intakt bleibt.
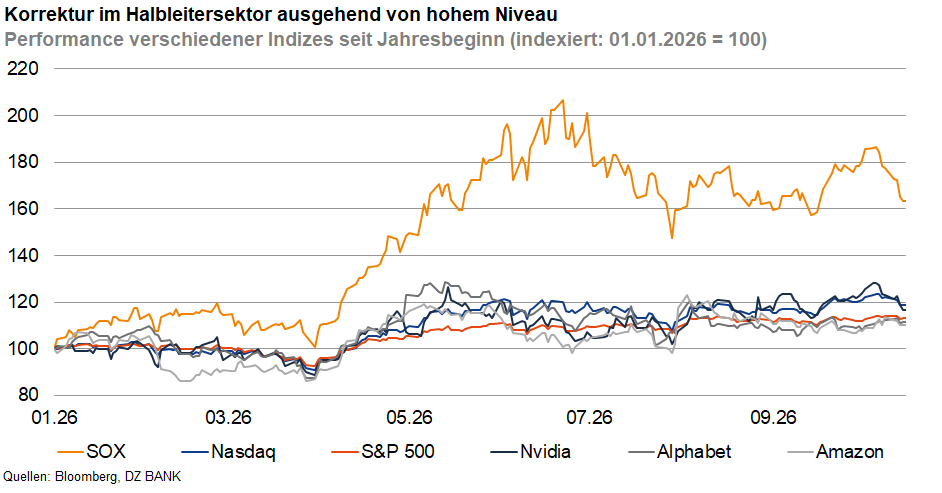
Seit Anfang Oktober hat der Philadelphia Semiconductor Index (SOX) rund 12% verloren. Auch Schwergewichte wie Nvidia, Arm, Applied Materials und Intel gaben deutlich nach. Gleichzeitig stiegen die Finanzierungskosten bei Neoclouds deutlich. Das sind spezialisierte Anbieter von KI-Rechenleistung, die oft stark fremdfinanziert sind, etwa CoreWeave.
Auslöser der Korrektur war eine Kombination mehrerer Faktoren. Steigende Renditen belasten insbesondere stark fremdfinanzierte KI-Geschäftsmodelle. Gleichzeitig nehmen die Sorgen vor Übertreibungen im KI-Sektor zu. Aus der Branche selbst wurden zuletzt entsprechende und bedeutende Stimmen laut. Neue Konkurrenz aus China im Halbleiterbereich und erste Hinweise auf eine Normalisierung der extrem hohen Wachstumsraten bei den KI-Anbietern verstärken die Skepsis. So hat sich etwa das Umsatzwachstum von Anthropic zuletzt deutlich verlangsamt.
Doch ein grundsätzlicher Bruch des KI-Zyklus ist bislang nicht erkennbar. Der SOX liegt zwar etwa 20% unter seinem Hoch, seit Jahresbeginn aber weiterhin gut 60% im Plus. S&P 500 und Nasdaq 100 notieren nahe ihren Rekordständen, und auch die Hyperscaler zeigen sich robust. Es handelt sich also um eine selektive Neubewertung: Unter Druck stehen vor allem hoch bewertete und stark fremdfinanzierte Unternehmen. Profitable Firmen mit starken Cashflows sind dagegen deutlich weniger betroffen.
Die Q3-Berichtssaison ist nun der nächste Härtetest: Bestätigen Auftragseingänge, Investitionspläne und Gewinne den bisherigen Wachstumspfad, dürfte die Korrektur begrenzt bleiben. Enttäuschungen könnten wegen der hohen Bewertungen dagegen deutliche Kursreaktionen auslösen. Kurzfristig sehen wir Aufwärtspotenzial, auch weil die Hyperscaler im strategischen Wettbewerb kaum Anreiz haben, ihre Investitionen zu kürzen.
Deutlich unruhiger dürfte es im Verlauf des kommenden Jahres werden. Potenzielle Belastungen ergeben sich vor allem aufgrund hoher Bewertungen und Gewinnerwartungen sowie auf Basis weiterhin hoher Renditen – sowohl hinsichtlich der Finanzierungsbedingungen als auch mit Blick auf die Konkurrenz für das Aktiensegment durch den Rentenmarkt. Zudem wächst die Gefahr, dass Enttäuschungen im Zuge kommender Berichtsperioden die Stimmung zumindest phasenweise eintrüben. Größtes Risiko sind mögliche Ansteckungseffekte bei einem größeren Neocloud-Ausfall. Langfristig wird entscheidend sein, ob die hohen KI-Investitionen in dauerhaft höhere Umsätze und Gewinne monetarisiert werden können.
-- Christoph Müller


Kategorien
- Aktienmärkte (143)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (91)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (120)
- Rohstoffmärkte (58)
- Sonstige Länder (57)
- USA (116)