Gold mit guten Chancen auf eine Erholung
Galoppierende US-Leitzinserhöhungserwartungen, Unruhe an den Aktienmärkten und ein starker Dollar beschleunigen derzeit die Goldpreis-Talfahrt. Mittelfristig sprechen ein schwächerer Dollar, die Debatte um die Tragfähigkeit der US-Schuldenlast und die Zentralbanknachfrage für Gold.
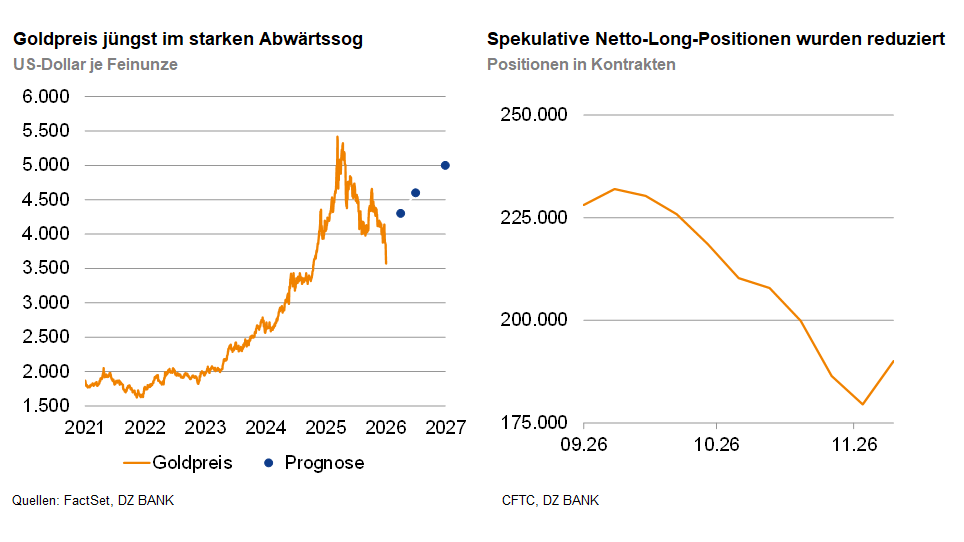
Der Goldpreis steht seit seinem Hoch von knapp 4.700 US-Dollar Ende August 2026 unter Druck. Seit November verstärkte sich der Rückgang auf nun gut 3.500 US-Dollar je Feinunze. Hauptgrund sind zunehmende Erwartungen an US-Leitzinserhöhungen: Höher als erwartet ausgefallene Inflationszahlen und restriktive Äußerungen aus der Federal Reserve verschärften die Spekulationen. Christopher Waller brachte für die Dezember-Sitzung sogar einen Zinsschritt von 50 Basispunkten ins Spiel. Bereits im Herbst hatte der Geldterminmarkt moderate Zinserhöhungen für Dezember 2026 und für 2027 eingepreist. Die jüngsten Inflationsdaten und die Signale der Notenbank ließen diese Erwartungen anschließend weiter steigen. Zusätzlichen Gegenwind liefert die Dollar-Stärke. Der Dollar-Index erreichte den höchsten Stand seit April 2025. Ein stärkerer Dollar verteuert Gold für Anleger außerhalb des Dollarraums und dämpft die Nachfrage. Zudem haben spekulative Investoren ihre Netto-Long-Positionen seit Ende August deutlich reduziert. Erschwerend kommt für Gold hinzu, dass das unverzinste Edelmetall stärker mit anderen Vermögenswerten um Anlegerkapital konkurriert.
Dennoch erwarten wir eine moderate Erholung. Der in den Fed-Funds-Futures abgebildete Zinserhöhungspfad erscheint uns zu aggressiv und korrekturbedürftig. Für Dezember rechnen wir mit einer Anhebung um 25 Basispunkte, danach jedoch mit keinen weiteren Zinsschritten. Perspektivisch sinkende Inflationsraten dürften den Handlungsdruck auf die US-Notenbank mindern und damit auch den Gegenwind für Gold abschwächen.
Positive Impulse könnten von der angespannten Haushalts- und Verschuldungslage der USA ausgehen. Am 11. Dezember endet die Übergangsfinanzierung der Regierungsbehörden. Um einen Government-Shutdown zu verhindern, ist eine Einigung über das weitere Budget nötig; dabei dürfte es erneut zu zähen Verhandlungen kommen. Auch der dynamisch wachsende Schuldenberg hält die Debatte über die Tragfähigkeit der US-Staatsfinanzen lebendig. Der Debasement-Trade könnte dadurch wieder stärker in den Fokus rücken und Gold attraktiver machen. Zentralbanken bleiben in diesem Umfeld mit ihren Goldkäufen eine wichtige Stütze.
Festzuhalten bleibt, dass wir zwar in den kommenden Monaten mit einer Erholung des Goldpreises rechnen. Diese Aufwärtsbewegung kann aber durch das weiterhin bestehende hohe Renditenniveau von US-Staatsanleihen sowie durch den vorerst starken Dollar gebremst werden. Nicht auszuschließende Störfeuer an den globalen Aktienmärkten könnten zudem zeitweise für Unruhe am Goldmarkt sorgen. Vor dem Hintergrund einer weiter steigenden Staatsverschuldung in den USA und anderen wichtigen Wirtschaftsregionen sowie bestehender geopolitischer Unsicherheiten und anhaltender Zentralbankkäufe sollte Gold auf Jahressicht wieder auf Niveaus um 5.000 US-Dollar steigen können.
- Christoph Müller


Kategorien
- Aktienmärkte (150)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (36)
- Creditmärkte (63)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (57)
- Eurozone (239)
- Geldpolitik (EZB/Fed) (94)
- Immobilienmärkte (32)
- Konjunktur (307)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (63)
- Politik (120)
- Rentenmärkte (121)
- Rohstoffmärkte (59)
- Sonstige Länder (57)
- USA (118)