Aktienmärkte: Europa unter Druck, USA robust – oder doch nicht?
US-Indizes wirken derzeit zwar deutlich robuster als die EWU-Märkte, doch der Auftrieb stammt von wenigen großen Tech-Konzernen. Ob diese weiter als Zugpferd dienen, dürfte die bald startende Berichtssaison zeigen – die Markterwartungen sind hoch.
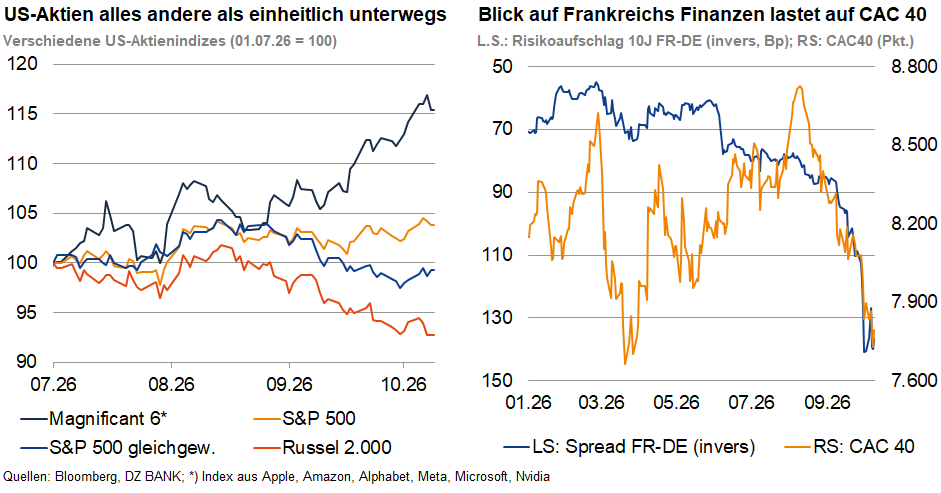
Sowohl S&P 500 als auch Nasdaq 100 markierten zuletzt neue Allzeithochs, während DAX und Euro Stoxx 50 in die Defensive gerieten. Seit Jahresmitte verbuchen die europäischen Indizes leichte Verluste, der S&P 500 legte dagegen rund 4% zu. So robust, wie es zunächst wirkt, ist die Lage in den USA indes nicht. Die oft beschworene größere Breite des KI-getriebenen Aufschwungs ist – einmal mehr – der Konzentration auf wenige große Antreiber gewichen. Fünf Tech-Schwergewichte im Index hoben den US-Leitindex seit Jahresmitte um 5% an. Die übrigen 495 Indexmitglieder zogen den S&P 500 unter dem Strich demnach sogar leicht nach unten.
Positiv hieran ist zwar, dass Künstliche Intelligenz weiter als Zugpferd fungiert. Klar ist allerdings auch, dass weder europäische noch US-Indizes gegen globale Belastungen gefeit sind. In den USA liegen die Renditen zehnjähriger Staatsanleihen auf dem höchsten Niveau seit Anfang des Jahrhunderts. In Europa schüren französische Renditen von rund 5% und der höchste Risikoaufschlag gegenüber Bundesanleihen seit Mitte der 1990er-Jahre Sorgen vor einer Staatsschuldenkrise. Zugleich verschärfen iranische Angriffe auf Tanker in der Straße von Hormus, mögliche neue US-Militärschläge und intensivere Kämpfe zwischen der Huthi-Miliz und jemenitischen Regierungstruppen sowie Saudi-Arabien die Unsicherheit im globalen Schiffsverkehr und an den Finanzmärkten.
Während eine zeitnahe Entspannung im Mittleren Osten nach aktueller Faktenlage nicht zu erwarten ist, dürften die aktuellen Befürchtungen an den Rentenmärkten überzogen sein. Weder ist eine neue Euro-Krise mit Paris als Zentrum noch eine nachhaltige Zahlungsunfähigkeit der USA angezeigt. Investoren vertrauen darauf, dass die Notenbanken notfalls mit Anleihekäufen stützen. Instrumente und Erfahrung hierfür sind bei den Zentralbanken in den letzten Jahren ausreichend gesammelt worden.
Berichtssaison startet – wichtiger Impulsgeber voraus
Etwas Ablenkung von hohen Refinanzierungskosten, politischen Konflikten und militärischen Spannungen dürfte die in den nächsten Tagen startende Berichtssaison zum dritten Quartal bieten. Den Auftakt machen traditionell die US-Banken als wichtiger US-Konjunkturindikator. Zwar wird keine Wiederholung der durch Sondereffekte verzerrten Q2-Berichtssaison erwartet, doch der für den S&P 500 prognostizierte Gewinnanstieg von rund 27% gegenüber dem Vorjahr bleibt beachtlich. Auch für Europa werden kräftige Zuwächse erwartet. In den vergangenen Quartalen gelang es vor allem den US-Indizes immer wieder, ohnehin ambitionierte Konsensschätzungen klar zu übertreffen. Jüngste Erfahrungen haben dabei auch gezeigt, dass dies notwendig ist, um die Hoffnungen auf künftig weiter signifikant steigende Gewinne am Leben zu erhalten. Die marktseitigen Erwartungen lediglich zu erreichen, kann hingegen eine abrupte Kurskorrektur nach sich ziehen.
-- Sören Hettler


Kategorien
- Aktienmärkte (142)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (91)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (120)
- Rohstoffmärkte (57)
- Sonstige Länder (57)
- USA (115)