Corporate Bonds: Primärmarkt auf Rekordkurs - Performance unter Druck
Der Primärmarkt für Euro-Unternehmensanleihen steuert 2026 auf einen Rekord zu. Trotz eines durch den Zinsanstieg bedingten Marktwertverlust von -1,5% seit Jahresbeginn stützen der KI-Boom sowie robuste Unternehmensgewinne und eine stabile Bilanzqualität den Markt.
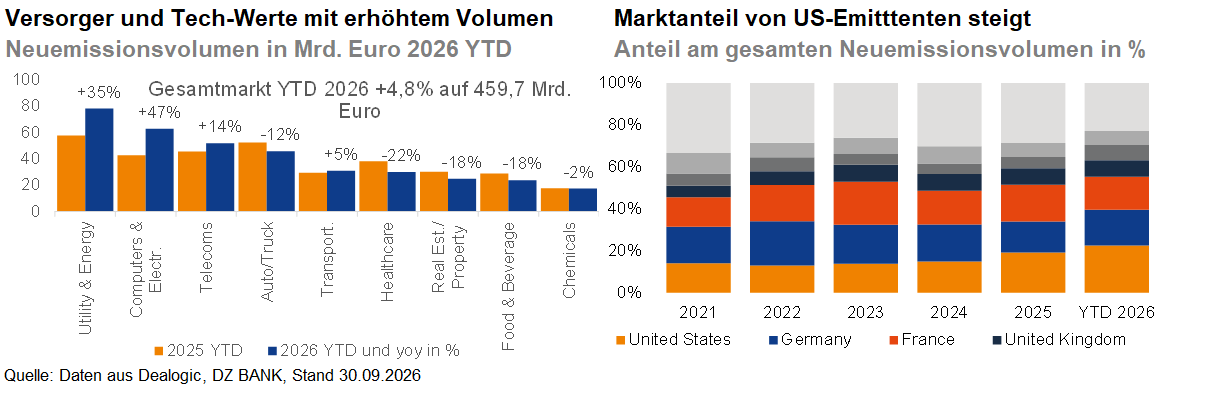
Das Emissionsvolumen am Primärmarkt für Euro-Unternehmensanleihen erreichte in den ersten neun Monaten des Jahres 2026 ein Volumen von 460 Milliarden Euro, was einem Zuwachs von 6% entspricht. Getrieben wird das Wachstum von vier Trends: Dem hohen Investitionsbedarf in den Sektoren Technologie (Emissionsvolumen: +47 %) und Versorger (+35 %) sowie dem wachsenden Marktanteil von US-Emittenten wie Amazon und Alphabet, die mittlerweile 22,5 % des Euro-Marktes ausmachen. Zudem verzeichnen Hybridanleihen begünstigt durch eine angepasste Rating-Methodik von Moody’s mit 47 Milliarden Euro ein Allzeithoch. Der Markt für nachhaltige Anleihen zeigt sich zweigeteilt: Während klassische Green, Sustainability und Social Bonds um fast ein Viertel auf 91,3 Milliarden Euro zulegten, brachen Sustainability-Linked Bonds (SLBs) um 61 % auf 4,1 Milliarden Euro ein.
Hinter diesen Zahlen steht eine robuste Gewinnentwicklung und eine stabile Bilanzqualität der Unternehmen, was sich auch in einer stabilen bis leicht positiven Rating-Entwicklung im Investment-Grade-Segment widerspiegelt. Die Risikoprämien (Spreads) zwischen den Ratingklassen haben sich im dritten Quartal weiter komprimiert. Treiber hierfür sind überdurchschnittliche Risikoaufschläge bei Tech-Bonds, eine renditegetriebene Nachfrage nach Unternehmensanleihen sowie die stabile fundamentale Entwicklung.
Zwar beläuft sich der Gesamtertrag (Total Return) für Senior Corporate Bonds im bisherigen Jahresverlauf aufgrund gestiegener Swapraten auf historisch niedrige -1,5 %. Dennoch erwarten wir, dass sich das Bild in den letzten Monaten des Jahres wieder etwas aufhellt. Für das Segment iBoxx € Non-Financials Senior prognostizieren wir bei einem aktuellen Stand von 79 Basispunkten einen Spread von 80 Basispunkten in drei und sechs Monaten sowie einen Rückgang auf 75 Basispunkte in zwölf Monaten, wobei fallende Renditen perspektivisch wieder zu etwas flacheren Spread-Kurven führen sollten.
- Thomas Weber, Christine Bredehöft


Kategorien
- Aktienmärkte (142)
- Asset Allocation (7)
- Banken / Regulierung (34)
- China (35)
- Creditmärkte (62)
- Deutschland (146)
- Devisenmärkte (34)
- Digital Assets (54)
- Eurozone (238)
- Geldpolitik (EZB/Fed) (91)
- Immobilienmärkte (32)
- Konjunktur (304)
- Künstliche Intelligenz (2)
- Nachhaltigkeit (62)
- Politik (120)
- Rentenmärkte (119)
- Rohstoffmärkte (57)
- Sonstige Länder (57)
- USA (115)